
Ипотечные качели: как мы удержали лидген для ЖК в Екатеринбурге на фоне отмены льготной ставки
Наш клиент — ЖК «А+», проект федерального застройщика, который работает в нескольких регионах России почти три десятилетия и уже сдал в эксплуатацию порядка полутора сотен домов.
Сам ЖК «А+» стоит в Академическом районе Екатеринбурга — одной из самых горячих строительных точек города.
Позиционирование у проекта простое — «Жить в плюсе».
Целевая аудитория
Текст (расположить в 2 столбца) : Прежде чем формулировать задачи, разберёмся, для кого вообще работает вся эта реклама. Ёмкость аудитории, рассматривающей покупку квартиры в новостройке в Екатеринбурге и Свердловской области, — около 724 тысяч человек.
Возраст:
- 25–34 года — 22,2%
- 35–44 года — 25,6%
- 45–54 года — 18,4%
- 55–64 года — 16,3%
Сфера занятости:
- Специалисты среднего звена — 29%
- Руководители подразделений — 13%
- Рабочие — 11%
- Самозанятые — 11%
Семейное положение и дети:
- Состоят в браке — 62%, холосты — 38%
- 54% аудитории имеют детей: один ребёнок — у 26%, двое — у 19%, трое — у 5%
Материальное положение:
- Высокий средний доход — 54%,
- Выше среднего — 13%
Платёжеспособная аудитория, готовая обсуждать не только эконом-формат.
Что важно для аудитории при выборе
Где проводят досуг: Торгово-развлекательные центры, кафе и рестораны, парки и городские пространства, фудкорты, тренажёрные залы, кинотеатры.
Психографика:
- 94% тщательно изучают отзывы перед покупкой
- 83% проводят много времени с семьёй
- 77% чаще ищут информацию в интернете, чем ходят по офлайн-точкам
- 74% уверены в себе и амбициозны
- 72% готовы платить больше за качество
Факторы выбора застройщика:
- Хорошая репутация — 63%
- Проверенный сервис — 54%
- Акции и скидки — 50%
- Известность застройщика — 50%
- Низкая цена — 36%
Вывод, с которым мы пришли к задачам: цена для этой аудитории важна, но не первична — репутация и доверие к застройщику весят больше прямой скидки. Именно это в итоге определило, какие офферы сработали в июне, когда прежние ипотечные акценты перестали быть актуальны.
Перед нами стояли три задачи одновременно:
- Генерировать заявки в условиях жёсткой конкуренции — рядом с нашим объектом одновременно строится порядка 20 других жилых комплексов, и все борются за один и тот же спрос.
- Не проседать по объёму и качеству заявок относительно 2025 года — планка была задана заранее, опускать её было нельзя.
- Постоянно тестировать новые форматы креативов — рынок в 2026 году менялся быстрее, чем мы успевали привыкать к уже рабочим офферам.
Почему 2026-й был сложнее обычного
Первую половину 2026 года рынок жил в ожидании: все соцсети и профильные паблики были переполнены новостью о предстоящем изменении условий семейной ипотеки с 1 июля. Это наложилось на обычную сезонность спроса и стало вторым по силе фактором, разгонявшим стоимость заявки (CPL) на протяжении всего периода.
- 1 февраля 2026 — программу семейной ипотеки «обрезали»: оформить её теперь можно только на обоих супругов одновременно. Аудитория, которая могла закрыть сделку по льготной ставке, резко сузилась — конкуренция за оставшихся платёжеспособных клиентов выросла, и CPL совершил первый резкий скачок.
- Май – июнь 2026 — риелторы и профильные паблики массово прогревали тему повышения ставки с 1 июля. Аукцион ставок в рекламных кабинетах разогрелся ещё раз, и CPL пошёл вверх второй волной.
Что мы сделали?
Всего было запущено более 50 рекламных компаний. Так как мы в постоянном поиске рабочих связок (аудитория – плейсмент – креатив), то для решения такой задачи регулярно тестировали гипотезы: где-то делили аудиторию ВКонтакте-ленты по полу, где-то запускали кампанию сразу на оба пола. Каждую связку сверяли по показателям нижней части воронки — сколько лидов пришло, из какого пола и возраста, — а также по кликам и CR, чтобы спрогнозировать цену заявки ещё до того, как будет потрачен весь бюджет.
Лучшие связки выносили в отдельный рекламный кабинет — так алгоритм VK Рекламы обучается и масштабируется именно на них.
Оптимизация: только по одному целевому действию — заполнению лид-формы.
Стратегия ставок: тестировали в миксе — где-то минимальная цена, где-то предельная. Однозначного победителя нет: конверсия сильно зависит от конкретной аудитории, и не всегда удаётся «зацепиться» за неё с первого захода.
Бюджет: дневное ограничение в размере двух цен заявки.
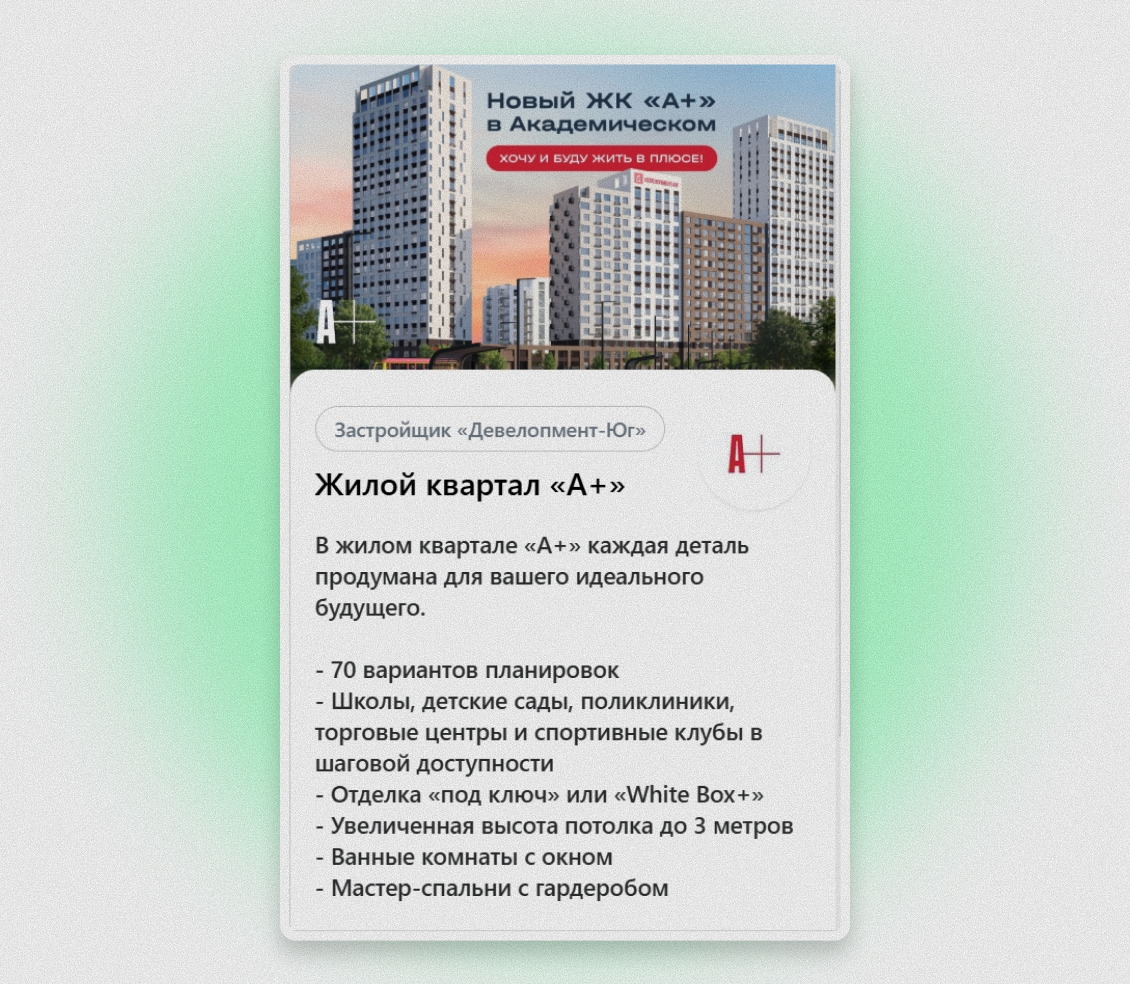
Мы использовали лид-формы с двумя дополнительными вопросами. Это немного повышает цену заявки, зато заметно снижает долю нецелевых обращений — именно поэтому доля качественных лидов в проекте держится выше 60%.
В оформлении лид-формы делали акцент на самом жилом комплексе: показывали сам объект, добавляли дополнительный CTA и краткое описание ЖК с его преимуществами.
На кого и как настраивали показы
- Соцдем: мужчины и женщины 28–55 лет.
- Гео: Екатеринбург, Свердловская область, Россия; дополнительно — геоточки радиусом 3, 5, 8 и 10 км от ЖК.
- Интересы: ипотека, покупка новостроек и другие смежные категории.
- Ключевые фразы — три группы: широкие («новостройки», «недвижимость»), геозависимые («купить квартиру», «купить недвижимость»), геонезависимые («квартиры Екатеринбург», «недвижимость Екатеринбург», «ипотека Екатеринбург»). Дополнительно используем параметр «период поиска» — от 15 до 30 дней в зависимости от объёма конкретного ключа.
- Ретаргетинг: по базе тех, кто уже взаимодействовал с рекламой или сайтом.
От мемных видео до ИИ-котиков
Чтобы выделиться на фоне 20 конкурентов в локации и пробить баннерную слепоту, до 31 мая мы делали ставку на мемные видео со встроенными офферами и УТП — формат стабильно работал. Пример 1 ролика и пример 2 ролика.
С 1 июня прежние рабочие офферы (например, траншевая ипотека) перестали быть актуальными, и мы сместили акцент. Ключевым сообщением стала ставка «ипотека для всех» 11,99% — универсальный инструмент, доступный и тем, кто уже не подпадает под условия семейной ипотеки. Вторым акцентом стали продуктовые преимущества самого ЖК: дома уже сданы, ждать не нужно — можно въехать и жить хоть сейчас.
Параллельно мы протестировали ИИ-креативы с генерацией «больших котиков» на фоне жилого комплекса — котики продолжают продавать даже в B2C-недвижимости. Мы прогнали несколько генераций через нейросеть и получили обновлённые креативы, которые доносят прежние, проверенные смыслы новым визуальным языком.
Для сравнения — как отработали креативы с людьми и с ИИ-животными:
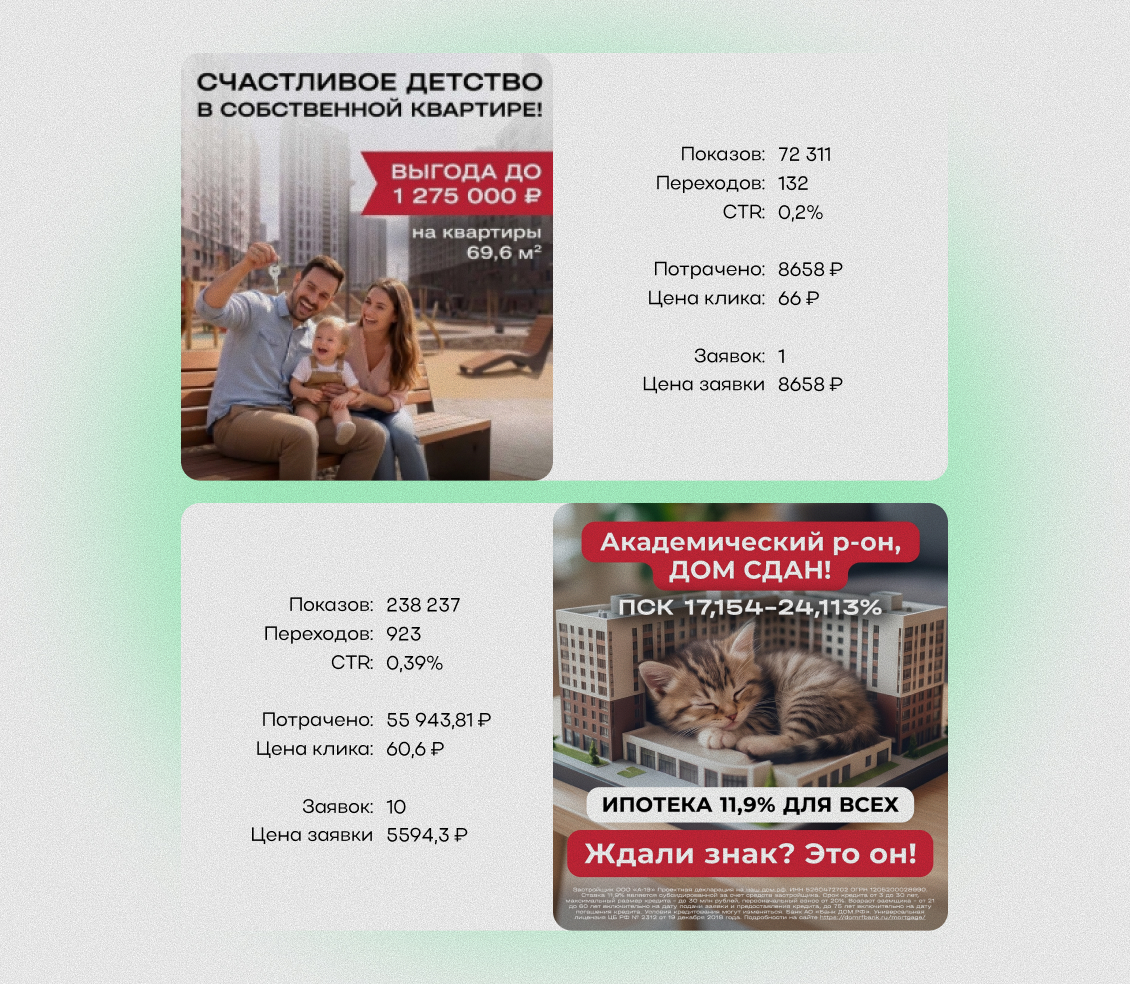
ИИ-креатив с котиком на фоне ЖК не просто обошёл классический формат по CTR (0,39% против 0,2%) — он принёс в 10 раз больше заявок, а цена заявки оказалась на 35% ниже.
Гипотеза подтвердилась на практике: когда прежние ипотечные офферы перестали работать, неожиданный «вирусный» визуальный образ в связке с новым продуктовым сообщением («ипотека для всех») сработал сильнее прямого рационального дисконта.
Что в итоге получилось с CPL
Пока мы тестировали связки, форматы и офферы, рынок диктовал свои условия. С января по июль CPL прошёл путь от 1 418 ? до 7 401 ? — рост более чем в 5 раз.
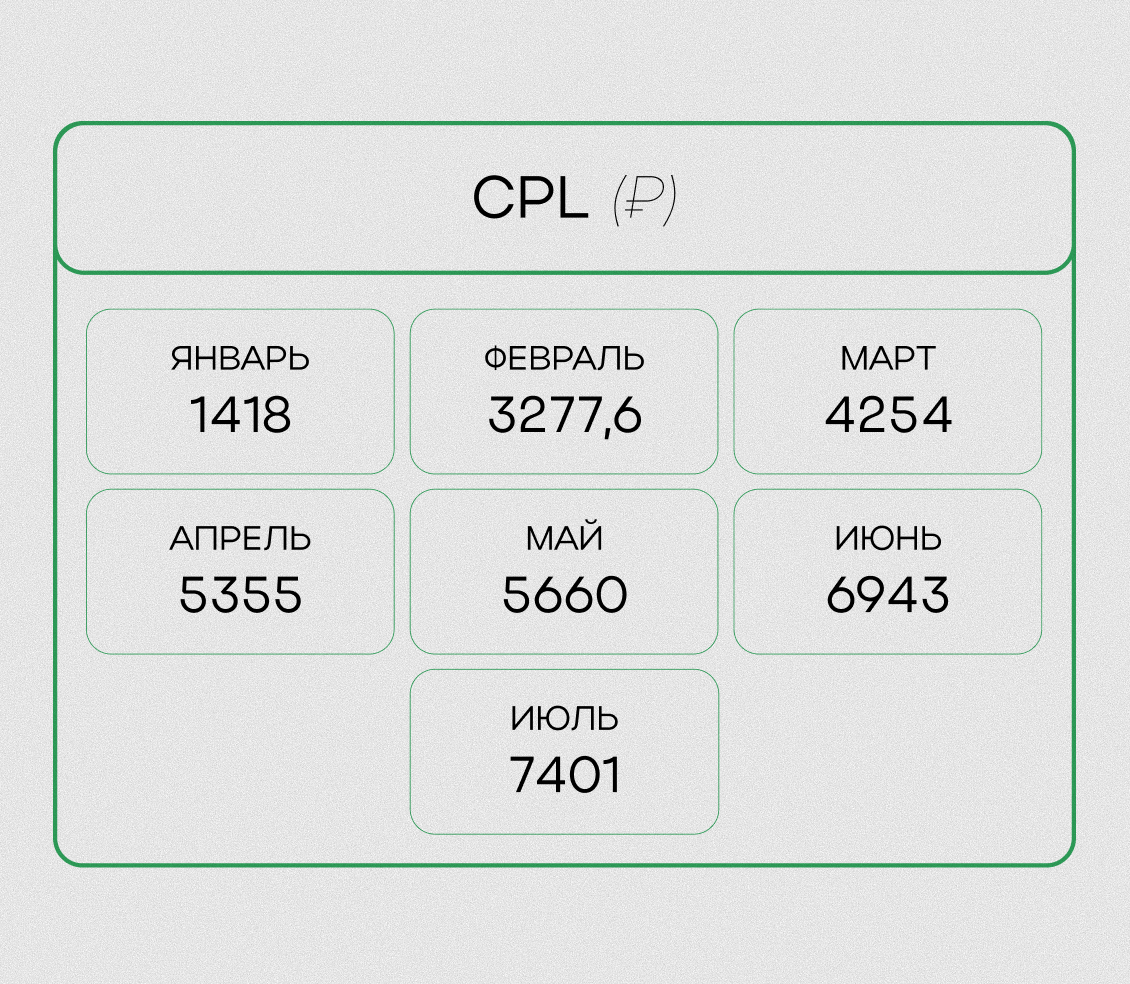
Каждый скачок совпадает с внешними инфоповодами, которые мы разбирали в блоке «Контекст рынка»: резкий рост в феврале — ответ на ужесточение условий семейной ипотеки, устойчивый рост с мая по июль — реакция аукциона на ожидание изменений с 1 июля.
Что показывал Яндекс.Вордстат
Чтобы проверить свою гипотезу о влиянии новостного фона на рынок, мы обратились к Яндекс.Вордстату и посмотрели динамику запроса «семейная ипотека» за январь – июль 2026 года.
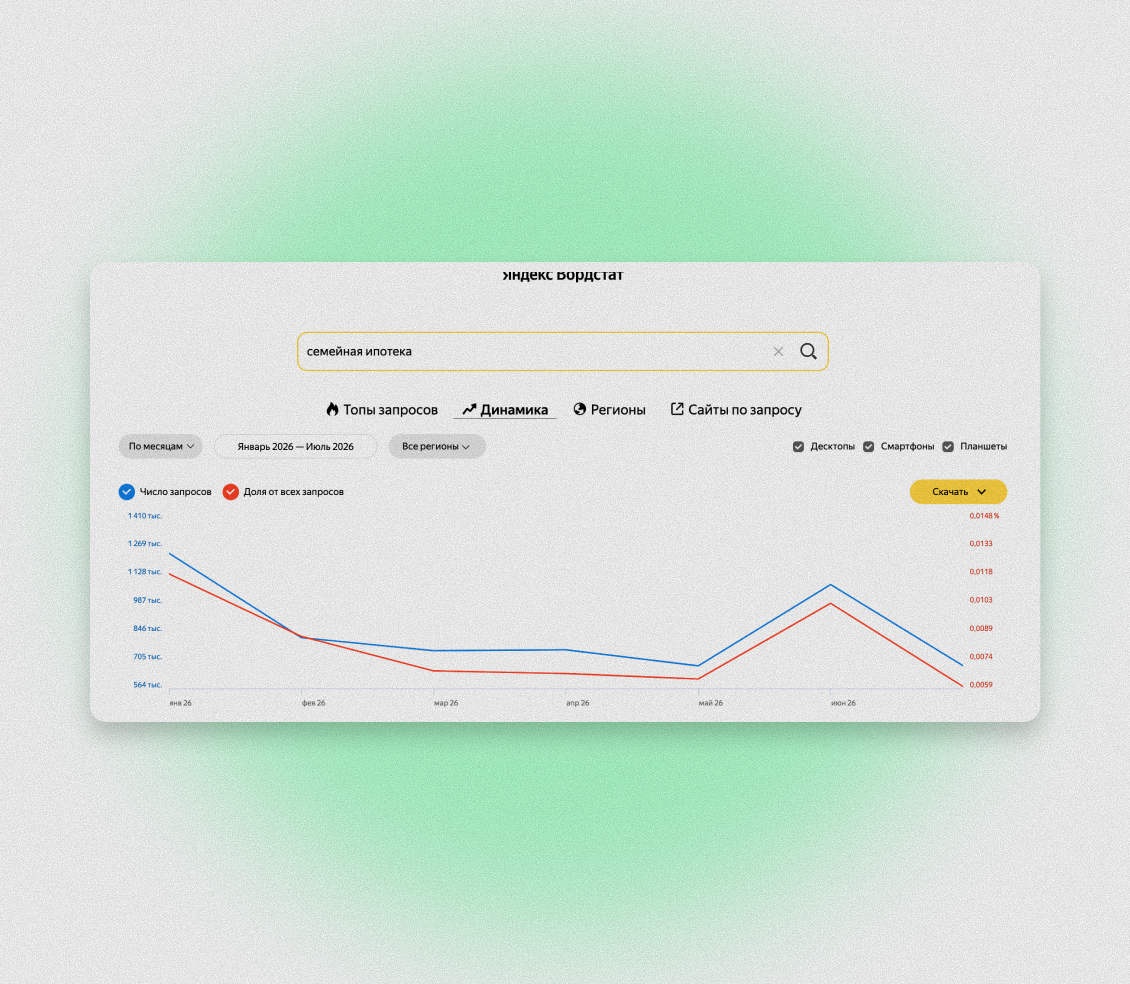
Картина подтвердила наблюдения: спрос планомерно снижался с 1 февраля по 31 мая — рынок остывал после ужесточения условий программы. С 1 июня начался резкий рост интереса: аудитория «разогревалась» в ожидании изменений, вступающих в силу с 1 июля, — и именно в этот момент аукцион ставок в рекламных кабинетах начал дорожать быстрее всего.
Итоги с 1 января по 31 июля 2026
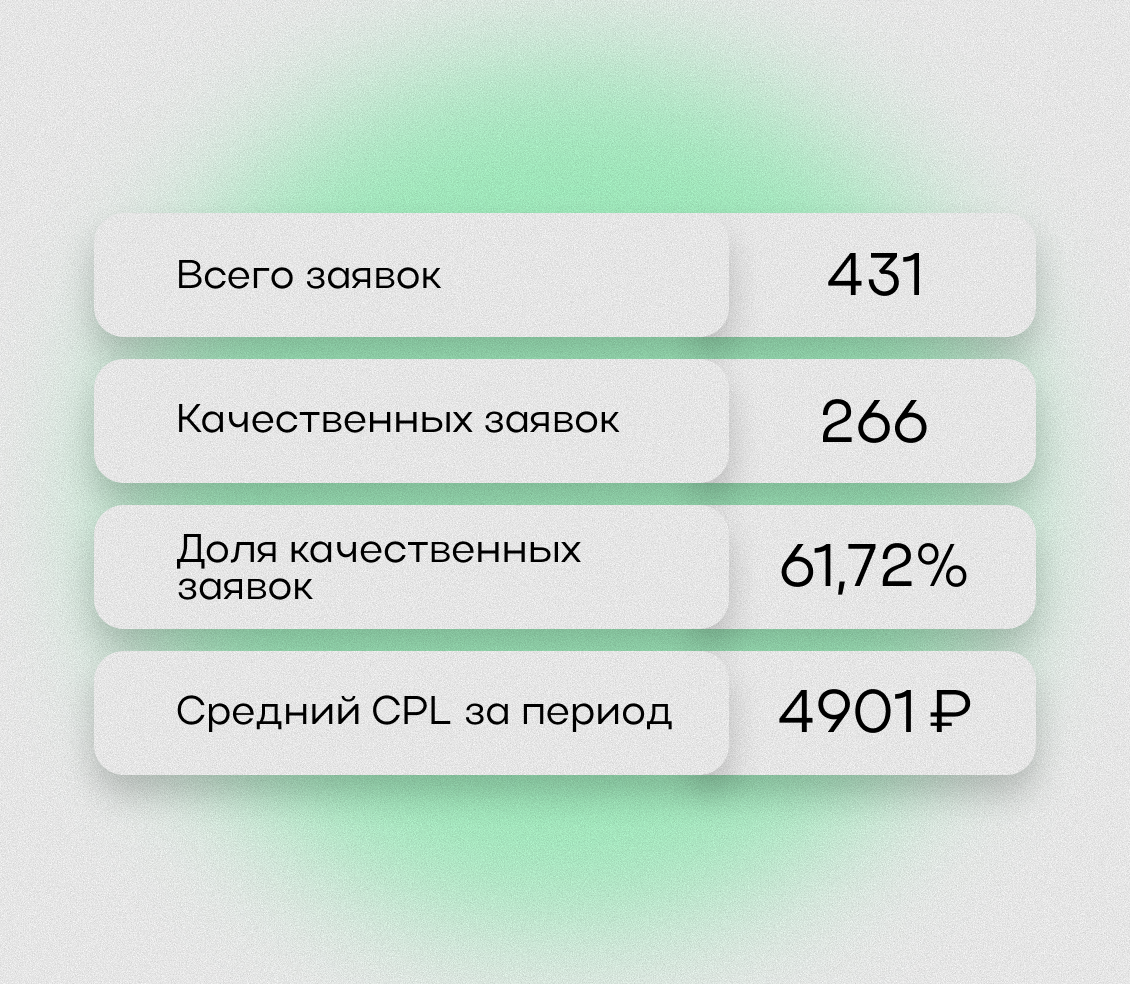
Несмотря на то что рынок штормило, а CPL вырос более чем в 5 раз, доля качественных заявок осталась на высоком уровне — свыше 60%. Это результат всей проделанной работы: постоянного тестирования связок «аудитория – плейсмент – креатив», гибкой тактики таргетинга и жёсткой фильтрации на этапе лид-формы.
Что мы поняли за 7 месяцев ипотечных качелей:
- CPL вырос более чем в 5 раз на фоне ужесточения и ожидания изменений в семейной ипотеке — но доля качественных заявок удержалась на уровне 61,72%.
- Внешние инфоповоды (новости об ипотеке) оказались не менее сильным фактором роста CPL, чем сезонность, — их стоит закладывать в прогноз бюджета заранее, а не постфактум.
- Лид-форма с двумя дополнительными вопросами — рабочий инструмент фильтрации трафика без потери в конверсии в продажу.
- ИИ-креативы — не разовый эксперимент, а рабочий инструмент поиска новых смыслов: в нашем тесте они обошли классический формат по всем метрикам сразу.
- Дальше мы продолжаем тестировать новые связки и офферы и следим за рынком ипотеки как за одним из главных внешних факторов, влияющих на CPL.
Письмо автору кейса
 Канал в MAX
 Канал в TG
